Facture électronique : ce qui change pour les TPE, PME et entrepreneurs individuels
Réception dès septembre 2026, émission en septembre 2027, plateformes agréées, nouvelles mentions : le point sur la facture électronique et comment vous y préparer.
Emmanuel Landry3 min de lecture
La facture électronique devient progressivement obligatoire entre entreprises en France. Pour une TPE, une PME ou un entrepreneur individuel, c’est souvent l’occasion de revoir sa façon de facturer. Voici l’essentiel à connaître, sans jargon.
Une facture PDF n’est pas une facture électronique
C’est la confusion la plus fréquente. Une facture créée sous Word ou dans un tableur puis envoyée en PDF par e-mail n’est pas une facture électronique au sens de la réforme.
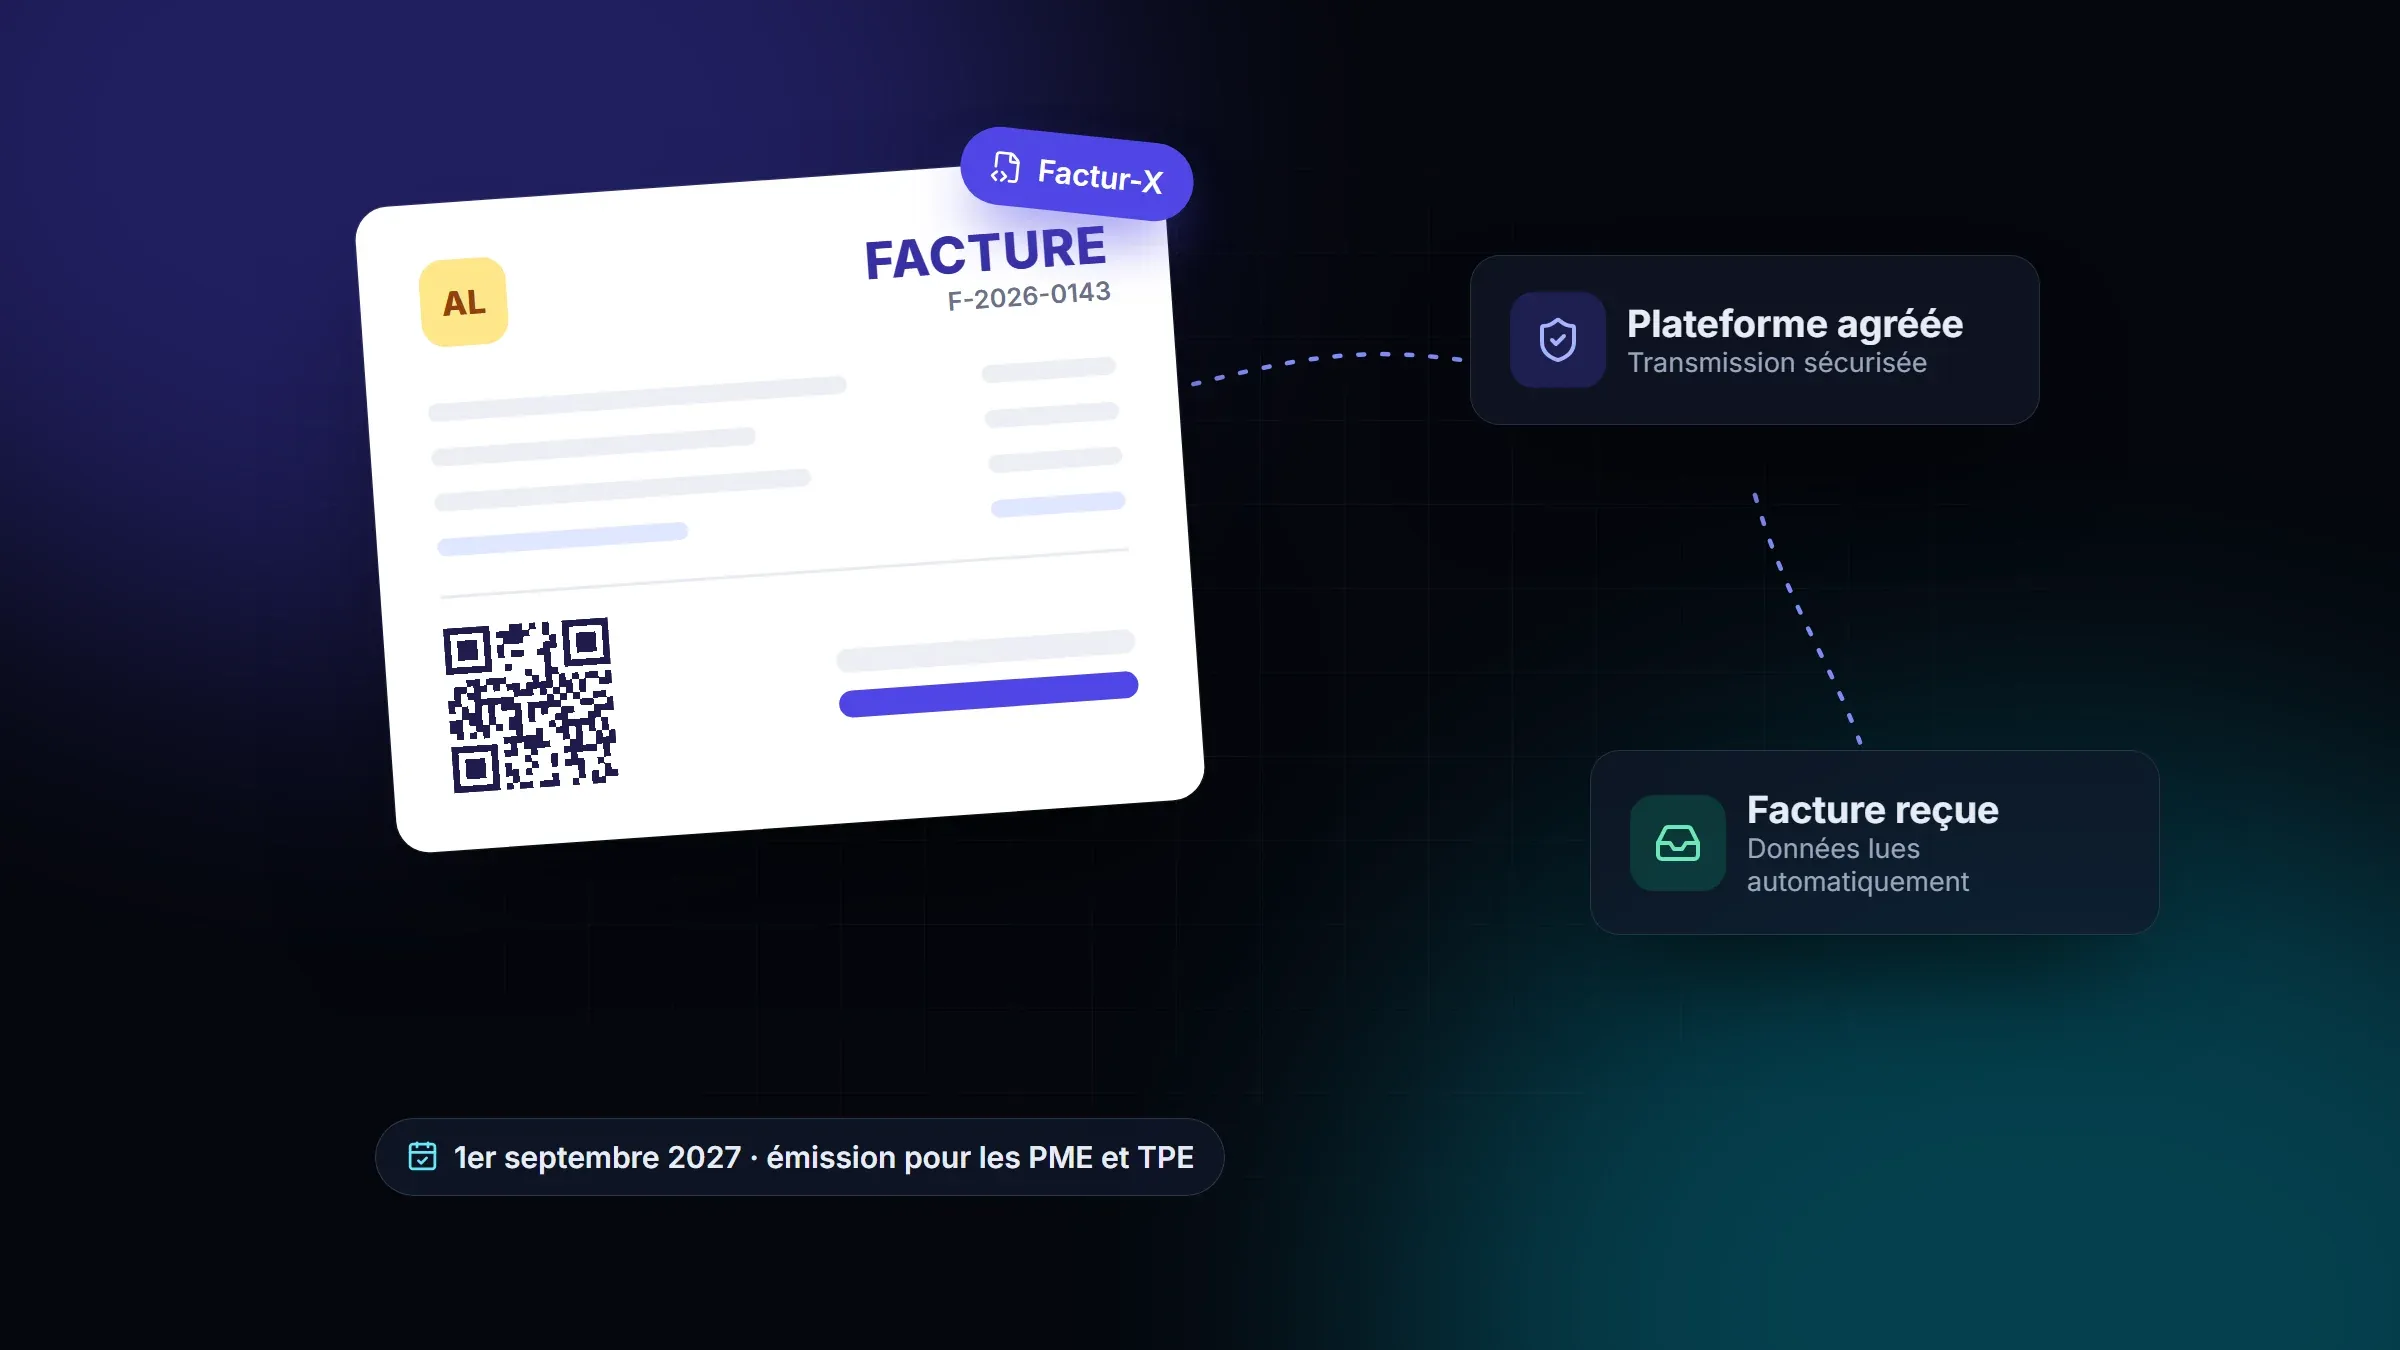
Une facture électronique est un fichier structuré, lisible par un logiciel, qui transite par une plateforme agréée par l’administration fiscale. Trois formats sont acceptés :
- Factur-X : un PDF lisible par un humain, qui embarque les données structurées. C’est le format le plus pratique pour les petites entreprises ;
- UBL et CII : des formats purement informatiques, utilisés surtout par les grandes entreprises.
Le calendrier
- Depuis le 1er septembre 2026, toutes les entreprises assujetties à la TVA établies en France doivent être en mesure de recevoir des factures électroniques. Les grandes entreprises et les ETI doivent aussi les émettre.
- Au 1er septembre 2027, l’obligation d’émettre s’étend aux PME, aux TPE et aux micro-entreprises.
Autrement dit, même si vous n’êtes pas encore obligé d’émettre, vos fournisseurs peuvent déjà vous adresser leurs factures sous ce format.
Qui est concerné ?
La réforme concerne les échanges entre entreprises assujetties à la TVA établies en France. Les micro-entrepreneurs en franchise en base de TVA sont concernés : ne pas facturer la TVA ne dispense pas d’être assujetti.
Les ventes aux particuliers et les opérations avec l’étranger ne passent pas par la facture électronique, mais elles font l’objet d’une transmission de données à l’administration, appelée e-reporting.
Pour une association non assujettie à la TVA, la situation est différente : mieux vaut faire vérifier son cas par son expert-comptable.
Choisir une plateforme agréée
Les factures électroniques transitent obligatoirement par une plateforme agréée (PA). Elle se charge d’envoyer vos factures, de recevoir celles de vos fournisseurs et de transmettre les données utiles à l’administration.
En pratique, vous n’aurez pas à vous connecter à une plateforme de plus : la plupart des logiciels de facturation s’appuient sur une plateforme partenaire. Ce qui compte, c’est que votre logiciel soit prêt et que vous ayez choisi votre plateforme avant la date qui vous concerne.
De nouvelles mentions obligatoires
En plus des mentions habituelles (numéro unique, date, identité des parties, détail des prestations, montants HT et TTC, conditions de paiement, pénalités de retard…), les factures devront comporter :
- le numéro SIREN du client ;
- l’adresse de livraison des biens, si elle diffère de celle du client ;
- la nature des opérations : livraison de biens, prestation de services, ou les deux ;
- le cas échéant, la mention de l’option pour le paiement de la TVA d’après les débits.
Une bonne habitude à prendre dès maintenant : demandez le SIREN de vos clients professionnels à la création de leur fiche.
Ce que risque une entreprise qui ne se met pas en conformité
L’administration prévoit une amende par facture non émise sous forme électronique, et une autre pour chaque manquement à l’e-reporting, avec des plafonds annuels. Au-delà des sanctions, une facture non conforme peut surtout retarder votre paiement : un client équipé pourra la refuser.
Comment vous préparer, étape par étape
- Faites l’inventaire de votre façon de facturer : tableur, logiciel, modèle Word ? Combien de factures par mois ?
- Vérifiez vos fiches clients : SIREN, adresse de facturation, adresse de livraison.
- Choisissez un outil compatible avec la facture électronique, relié à une plateforme agréée.
- Profitez-en pour automatiser : numérotation, relances des impayés, rapprochement bancaire, export pour l’expert-comptable.
- Parlez-en à votre expert-comptable, qui connaît votre situation et vos obligations exactes.
Les informations officielles et à jour sont disponibles sur impots.gouv.fr.
Et si votre activité a des besoins particuliers ?
Les logiciels du marché conviennent à la plupart des entreprises. Mais si votre facturation dépend d’un fonctionnement propre à votre métier (devis complexes, acomptes et situations de travaux, facturation d’adhérents ou d’événements…), une application web sur mesure peut intégrer la facture électronique dans vos processus plutôt que l’inverse.
C’est l’approche que nous avons suivie pour Colonne, une application de facturation et de comptabilité pour les petites entreprises : devis signés en ligne, factures Factur-X, relances automatiques et préparation de la TVA.
Vous vous demandez si votre outil actuel suffira ? Parlons-en, le premier échange est gratuit.